国际粮价波动频繁,国内化肥、农药等农资成本也有所上升,但许多消费者和种植户都发现,终端粮价尤其是米面等主食价格却相对平稳,甚至“迟迟不涨价”。这背后的原因复杂,但从粮食加工这一关键环节切入,可以看得更清楚。
有人问:加工企业不是应该最先感知成本压力吗?它们为什么不提价?其实恰恰是加工环节的特点和困境,成了粮价难以上涨的重要“稳定器”。
规模庞大,但利润率极低,提价等于自断销路。
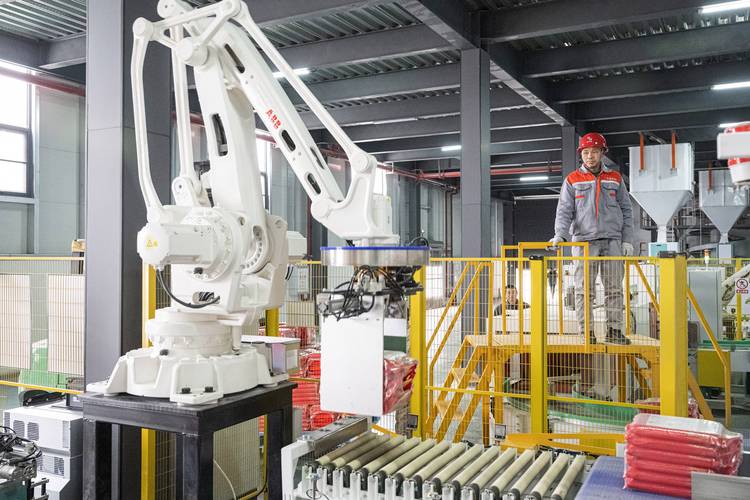
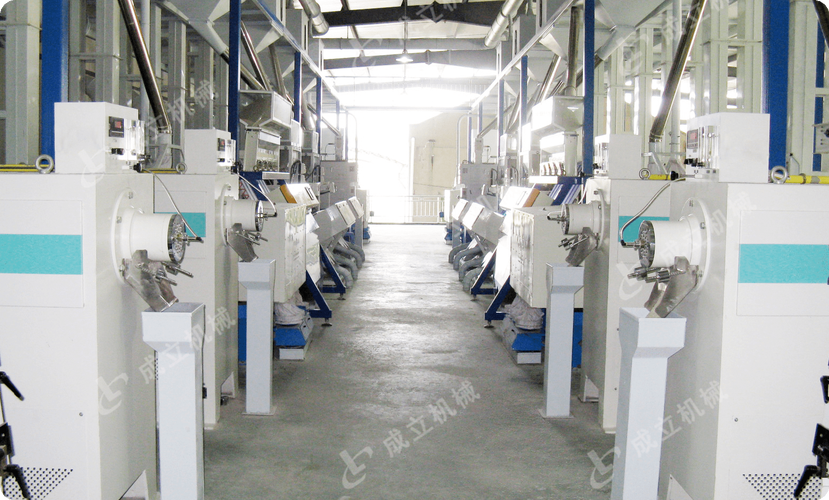
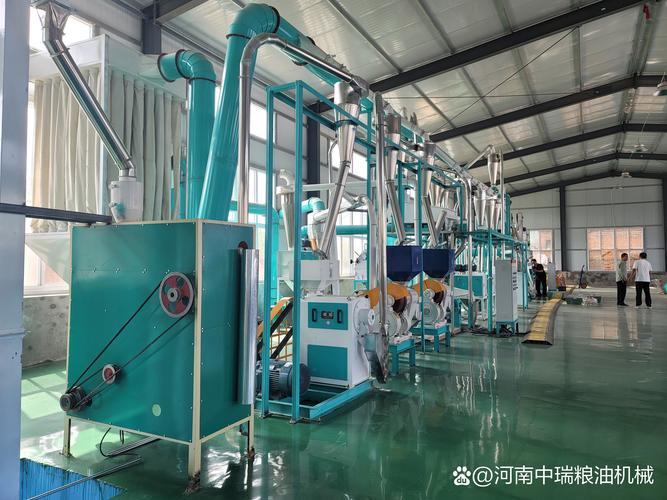
中国粮食加工行业(尤其是面粉、大米加工)产能严重过剩。据统计,面粉行业产能利用率长期不足50%,大米加工业同样如此。大量中小企业为了生存,哪怕每吨只赚几十元甚至亏本,也要维持开机。在这种情况下,谁先涨价,谁就可能失去客户。加工企业大多面对的是批发商、食品厂和餐饮渠道,这些客户对价格极为敏感,转换供应商的成本极低。因此,加工环节的激烈竞争像一道“缓冲墙”,把上游的成本压力自行消化了一部分,很难传导到终端零售价。
原料来源分散,国储拍卖长期主导定价。
加工企业的原粮(小麦、稻谷)主要来自国家最低收购价拍卖或地方储备轮换。国家为了稳定口粮市场,常年以相对稳定的价格投放政策性粮食。这相当于给加工原料成本设定了一个“天花板”。即使某年现货市场粮价小幅上涨,加工企业也可以转向拍卖粮或者暂停采购,等待价格回落。因此,没有政策粮价格的大幅上调,终端粮食产品就很难有涨价空间。
终端产品同质化严重,品牌溢价难以体现。
超市里的普通大米、面粉,对消费者而言差别不大,品牌忠诚度低。加工企业如果试图通过涨价来转移成本,消费者会迅速转向更便宜的品牌或替代品(如购买散装、促销品)。所以,我们常见的“涨价”,多是换了包装、加了概念(如“富硒米”“雪花粉”)后的变相提价,而基础米面价格长期纹丝不动。
加工副产品收益弥补部分成本。
粮食加工不只是产米、产面,还有麸皮、米糠、碎米等副产品,这些可用于饲料、酿酒、油脂等。当主产品利润微薄时,副产品行情好,加工企业可以靠“副业”补贴主业,从而继续维持主产品价格不变。这也让加工环节有能力扮演价格“减震器”。
物流和渠道成本压缩空间有限。
如今电商、社区团购等渠道兴起,加工企业为了走量,宁愿把利润压到极限,靠规模获取微利。加上国内运输效率高、仓储条件改善,流通成本也相对透明,加工企业很难通过流通环节加价来转嫁成本。
国际传导存在“防火墙”。
虽然国际粮价有时大涨,但中国对稻谷、小麦实行进口配额管理,且国内外价差大时,进口粮更多进入储备而非直接冲击市场,加工企业不会立刻面临原料暴涨,因此没有提价的紧迫性。
结论
粮食不涨价,并非因为农民不需要更高收入,也不是因为成本没有上升。从粮食加工这个环节看,它是承载多重压力的“夹心层”:上有政策粮定价的锚定,下有产能过剩和无序竞争的内耗,旁有副产品和渠道的微利腾挪,外有国际传导的阻断机制。这些因素叠加在一起,使成品粮价格长年保持稳定。
所以,下次再问“为什么粮食不涨价”,可以想想粮食加工端的这些苦衷与逻辑。这正是:看不到提价,不代表没压力,而正是因为中间环节像海棉一样吸收和减缓了冲击,才让我们碗里的米饭和馒头价格一直心里有数。